
O mercado brasileiro chegou às vésperas do primeiro turno em compasso de espera, com ativos oscilando pouco enquanto o ambiente internacional se deteriorou. A combinação elevou o risco de um ajuste mais intenso caso Lula deixe a primeira etapa da eleição fortalecido ou sinalize favoritismo depois da votação.
A piora externa foi marcada pela decisão do Federal Reserve, que em 16 de setembro elevou os juros em 0,25 ponto porcentual, para o intervalo entre 3,75% e 4%. Foi o primeiro aumento desde 2023. Na véspera, o rendimento da Treasury de dez anos havia passado de 5%, no maior nível desde 2007.
Pressão dos juros internacionais
Um gestor de recursos afirmou que os juros dos títulos americanos de 2 a 10 anos avançaram um pouco mais de 50 pontos-base no último mês. A expectativa é de Fed Funds mais altos à frente, embora dados recentes de criação de emprego tenham reduzido as projeções de aperto monetário. O movimento ocorre com o petróleo em torno de US$ 100, em um choque de oferta que torna o cenário mais delicado.
A alta dos juros também alcançou outros bancos centrais de países desenvolvidos. Na França, o mercado passou a exigir mais prêmio de risco diante do nível elevado da dívida e da ausência de uma perspectiva de ajuste. O rendimento do título francês de 30 anos chegou a 5,57% no início de outubro.
No Brasil, a direção foi oposta. Enquanto os juros americanos subiram cerca de 50 pontos-base, a curva de juros brasileira recuou em magnitude semelhante, uma diferença relativa de aproximadamente 100 pontos. O real permaneceu relativamente estável na faixa de R$ 5,10-5,20, enquanto outras moedas emergentes perderam valor. A Bolsa brasileira também avançou.
Eleição concentra as apostas
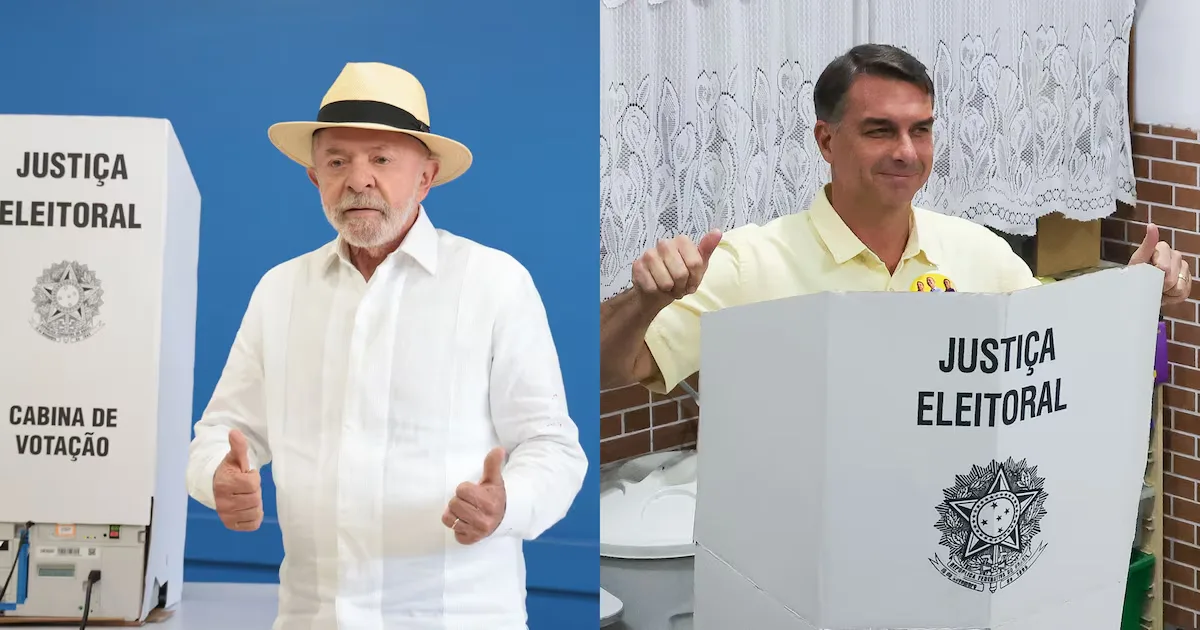
O principal fator para o comportamento dos ativos foi a eleição. Pesquisas que voltaram a mostrar empate técnico entre Lula e Flávio Bolsonaro levaram o mercado a recalibrar as chances do candidato da oposição. A atividade econômica mais fraca também contribuiu para o movimento.
O acompanhamento de um gestor indica retração de 0,3% do PIB no terceiro trimestre em relação ao segundo, com ajuste sazonal. A previsão para o quarto trimestre também é de fraqueza, associada ao endividamento elevado, aos juros altos e ao esgotamento do impulso fiscal e de crédito.
Livio Ribeiro, sócio-fundador da BRCG e pesquisador associado do FGV-IBRE, avalia que o juro longo americano se tornou, desde o fim de julho, um vetor relevante do câmbio nos modelos da consultoria. Como o real se depreciou menos que outras moedas latino-americanas, pode haver pressão adicional adiante. “O vento externo virou, principalmente via juro longo americano, e isso já está fazendo efeito na taxa de câmbio para muito além da questão eleitoral doméstica”, disse Ribeiro.
Parte dos preços pode já refletir uma vitória de Flávio, limitando ganhos adicionais nesse cenário. Uma vitória de Lula, por outro lado, poderia levar os ativos brasileiros a acompanhar a deterioração internacional. Nessa hipótese, um dos analistas consultados estima que o dólar poderia chegar a R$ 5,40 ou R$ 5,50. O DI para janeiro de 2031, hoje em torno de 14%, poderia alcançar 15%.
Os investidores mantêm posições pequenas e cautelosas, mais concentradas em opções do que em apostas direcionais. Para um dos analistas, o resultado pode provocar um movimento amplo, especialmente porque o ambiente externo piorou. A situação da França é considerada relevante para o Brasil: se os mercados passarem a cobrar mais prêmio de risco de países com fragilidade fiscal, o país ficará mais exposto sem um compromisso de ajuste.
As projeções da BRCG indicam dívida bruta equivalente a 83,9% do PIB em 2026 e a 94,7% em 2028. Para Ribeiro, o ambiente externo “já é outra” situação em relação ao que existia há dois meses, independentemente do resultado das urnas.