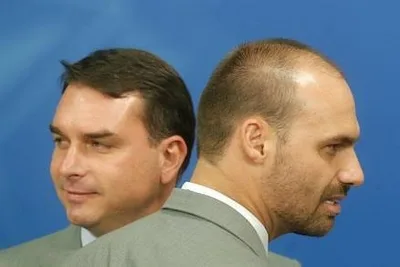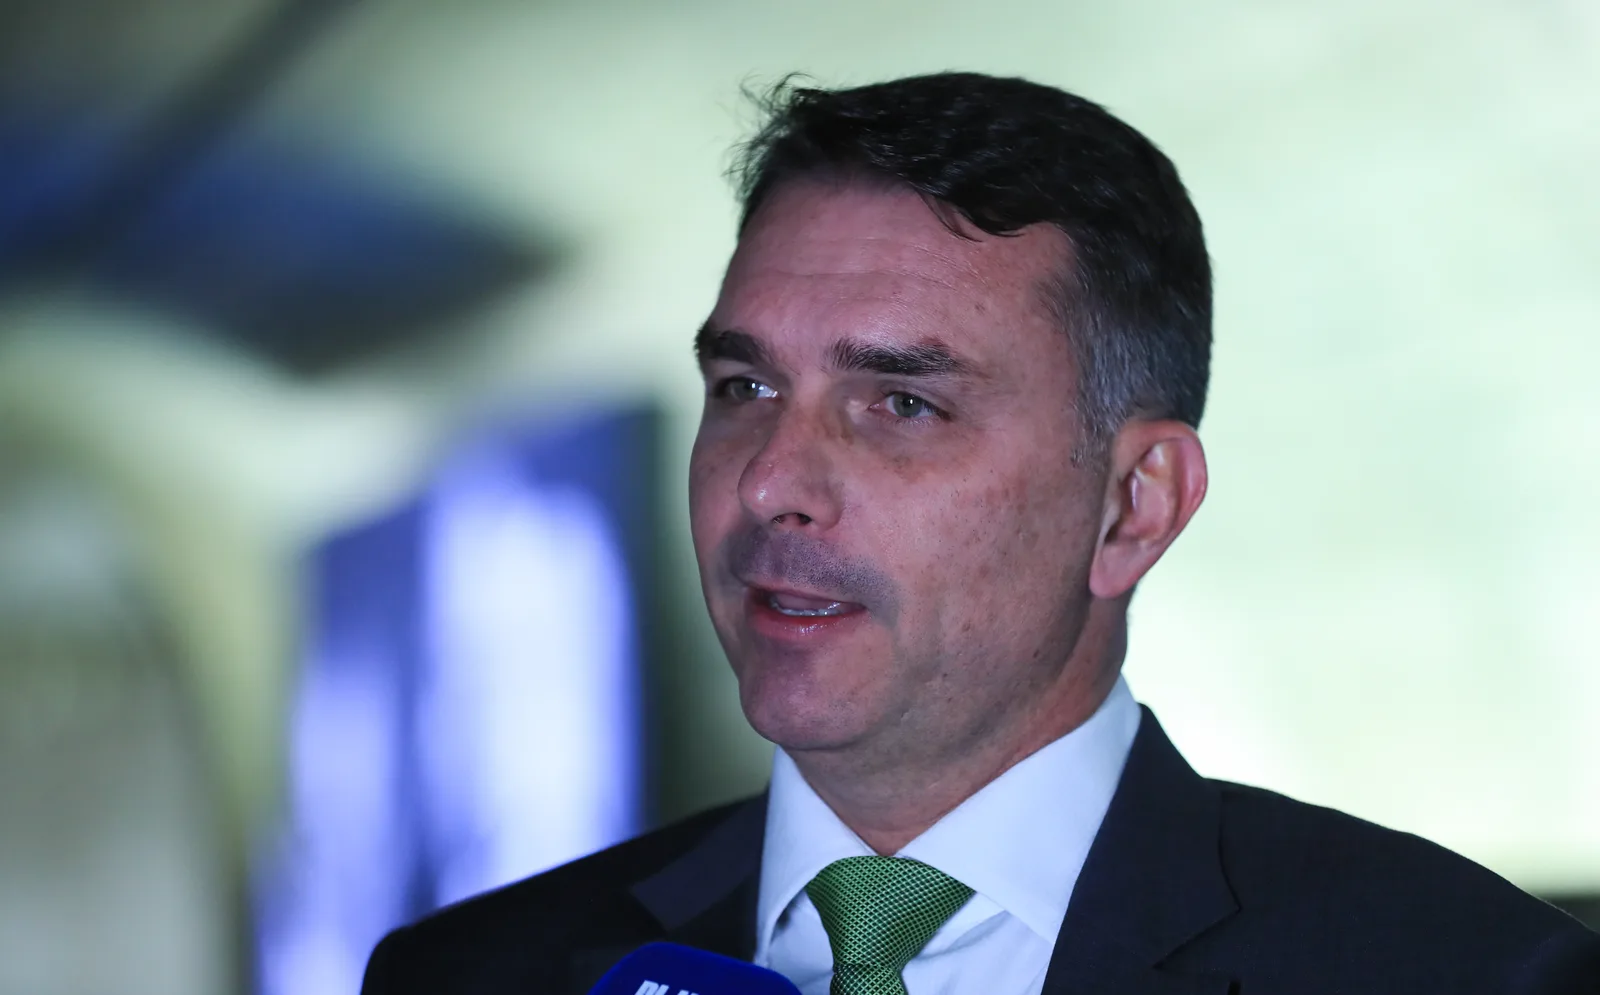

O segundo turno da eleição de 2026, marcado para 25 de outubro, apresenta ao mercado dois cenários de política externa com impactos diferentes sobre ativos, câmbio e investimentos. A principal convergência entre as candidaturas de Flávio Bolsonaro (PL) e Luiz Inácio Lula da Silva (PT) está na manutenção da relação econômica com a China.
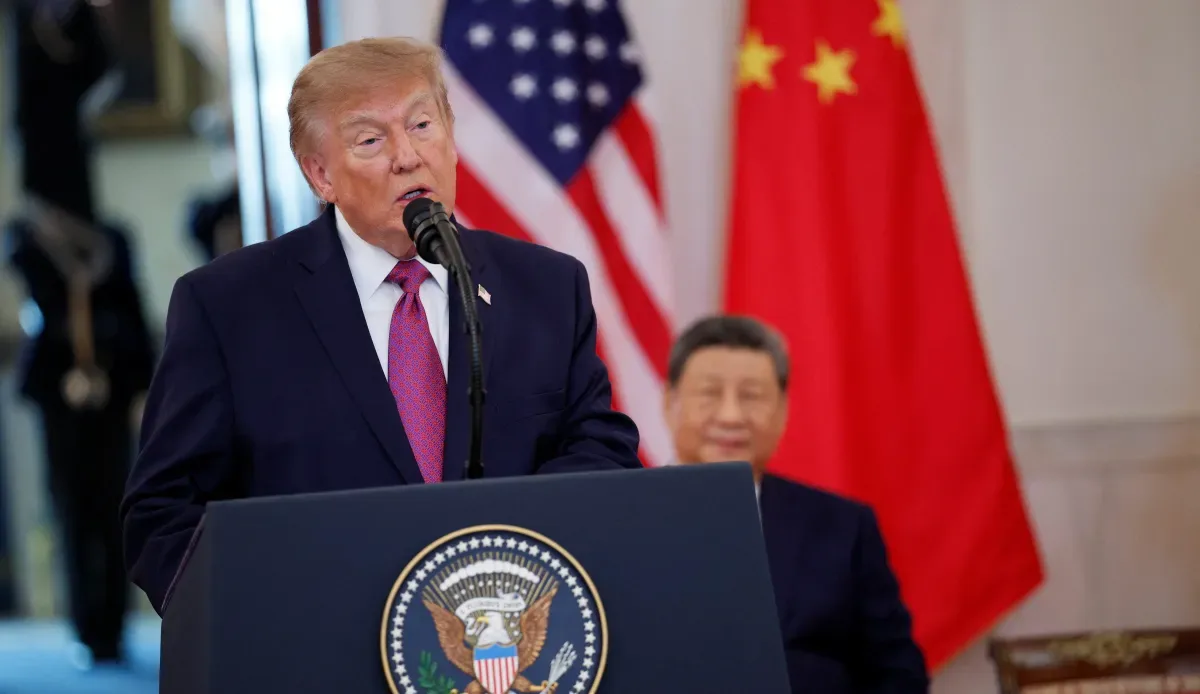
Em um eventual governo de Flávio, os Estados Unidos encontrariam um parceiro com posições já anunciadas. Em maio, após reunião com Donald Trump, presidente norte-americano, Flávio defendeu uma parceria de longo prazo em terras raras e minerais críticos, com investimentos e industrialização no Brasil.
O candidato também prometeu buscar um acordo de livre-comércio com os Estados Unidos, aderir ao Escudo das Américas e apoiou a classificação de duas facções criminosas brasileiras como organizações terroristas. A agenda inclui afinidade com a nova direita sul-americana, representada por José Antonio Kast, no Chile; Keiko Fujimori, no Peru; Abelardo de la Espriella, na Colômbia; e Javier Milei, na Argentina.
Caso Lula permaneça na Presidência, a política externa seguiria baseada no equilíbrio entre potências e em uma narrativa de soberania. Essa orientação esteve presente na reação às tarifas norte-americanas reimpostas em julho e na rejeição ao Escudo das Américas. Nesse cenário, a relação com Washington continuaria marcada por negociações específicas, atrito comercial e baixa convergência na área de segurança.
Terras raras exigem investimento de longo prazo
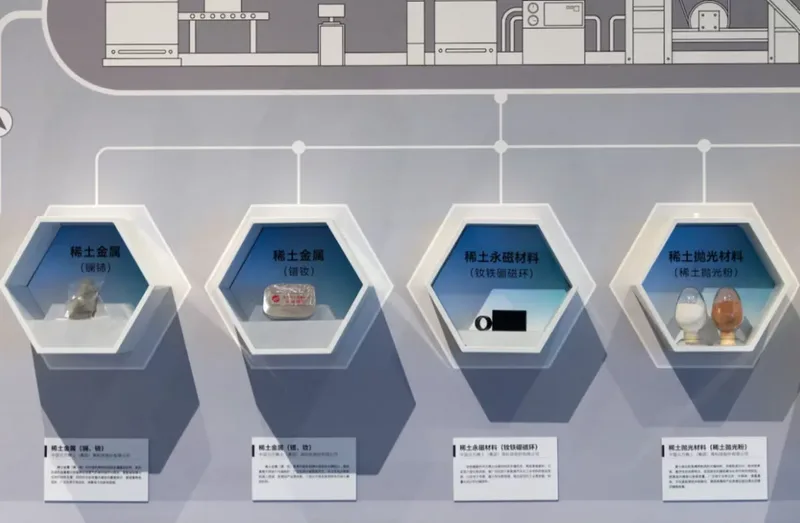
O Brasil possui 21 milhões de toneladas em reservas de terras raras, atrás apenas da China, que tem 44 milhões, conforme o Serviço Geológico dos EUA. A maior parte do valor econômico, porém, está depois da extração: na separação dos elementos, na transformação em metais e ligas e na fabricação de ímãs permanentes de neodímio-ferro-boro.
Esses ímãs são usados em motores elétricos, turbinas eólicas e sistemas de defesa. A China concentra cerca de 70% da mineração mundial e 94% da produção de ímãs. O país também restringe tecnologias de separação e a exportação de elementos pesados, como disprósio e térbio.
Parte importante das reservas brasileiras está em argilas iônicas, mais ricas nesses elementos. Essa característica ajuda a explicar o interesse estratégico dos Estados Unidos. Ainda assim, projetos do setor dependem de licenciamento ambiental, autorização da Agência Nacional de Mineração e, quando houver tório ou urânio, aval da autoridade nuclear. A produção comercial costuma levar de cinco a sete anos. Assim, uma parceria anunciada em 2027 representaria investimento de longo prazo, não retorno imediato.
Sem uma estrutura ocidental de refino, produtores fora da China ficam sujeitos a preços de um mercado dominado por Pequim. Uma alternativa adotada por Washington combina contratos de compra prolongados e preço mínimo. Em 2025, o acordo do Pentágono com a MP Materials estabeleceu piso de US$ 110 por quilo de óxido de neodímio-praseodímio.
A Política Nacional de Minerais Críticos, sancionada em setembro, prevê créditos fiscais de até R$ 5 bilhões e um fundo garantidor que pode alcançar R$ 2 bilhões. A medida também criou um conselho ligado à Presidência, responsável por analisar mudanças de controle societário, influência estrangeira e acordos internacionais de fornecimento.
Capital chinês é o principal ponto de diferença
A China responde por cerca de 79% das exportações brasileiras de soja, 67% das vendas de minério de ferro e 45% das exportações de petróleo. O país é o principal parceiro comercial do Brasil desde 2009, e esses fluxos têm apoio de setores com peso político em diferentes campos.
Flávio defende uma relação “economicamente pragmática” com Pequim. Por isso, as receitas de empresas de commodities expostas ao mercado chinês não dependeriam diretamente do resultado eleitoral de 25 de outubro.
A diferença entre os governos estaria sobretudo no tratamento dado ao capital chinês. A diretriz do governo Trump para o hemisfério estabelece que competidores externos à região não devem controlar ativos considerados estrategicamente vitais.
Em um governo alinhado a Washington, a pressão poderia alcançar investimentos e transmissão de energia, geração, mineração, portos e veículos elétricos, setores nos quais há presença chinesa relevante no Brasil. Uma análise mais rigorosa sobre mudanças de controle ou novos aportes afetaria os múltiplos de saída, o interesse de compradores em fusões e aquisições e o custo de capital de ativos com sócios chineses.
Em um governo Lula, a avaliação sobre o capital chinês tenderia a ser menos restritiva, enquanto a exigência de agregação de valor no Brasil seria maior. O acordo bilateral de livre-comércio com os Estados Unidos também enfrentaria a Decisão 32/00 do Mercosul, que determina negociações tarifárias em bloco. Seria necessário flexibilizar a regra ou alterar a estrutura do bloco.
O acordo entre União Europeia e Mercosul, em aplicação provisória desde maio, continuaria valendo para o Brasil, conforme sinalização da Comissão Europeia. Isso reduziria o risco jurídico, embora não eliminasse o risco político.
As projeções do JPMorgan indicam dólar a R$ 5,50 em um cenário e a R$ 4,90 no outro. A diferença reflete principalmente a expectativa fiscal. Na política externa, o efeito mais duradouro estaria no custo de manter a China como principal cliente enquanto o Brasil se aproxima de Washington, ou de preservar o atrito com os Estados Unidos enquanto Pequim continua como principal comprador.
Em ambos os cenários, a China seguiria comprando as commodities brasileiras. A mudança central seria a definição sobre quem poderá controlar os ativos responsáveis por produzi-las.