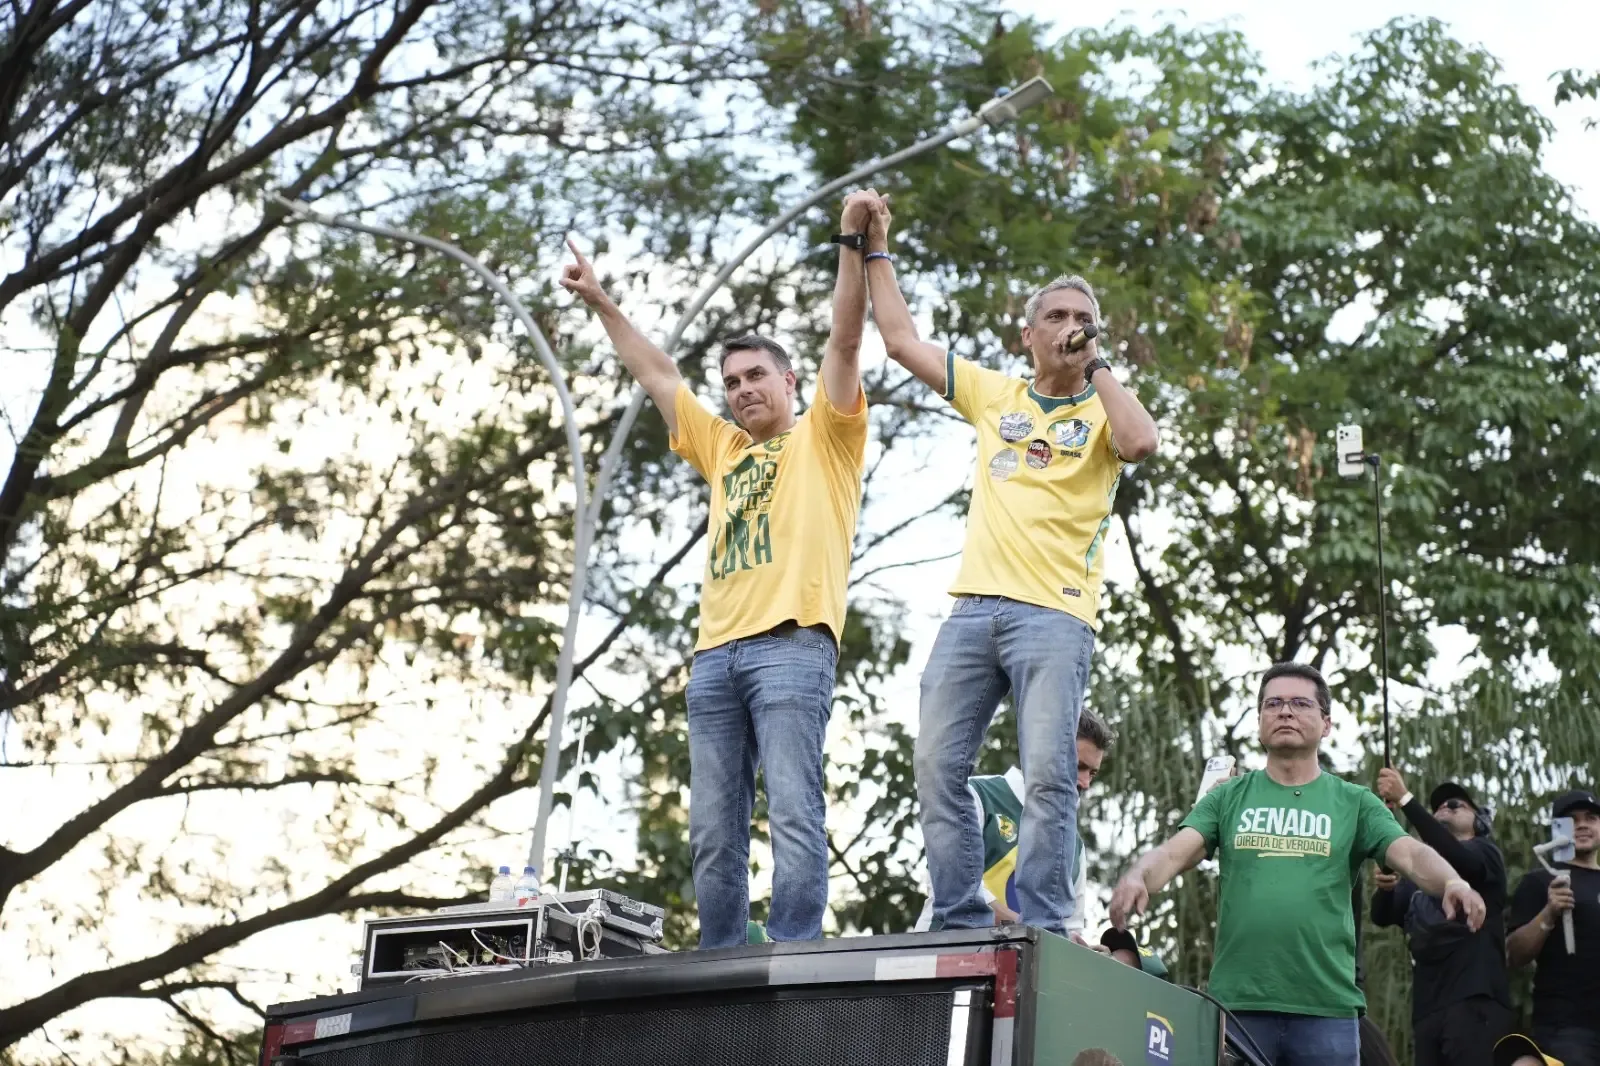
Um vídeo do deputado federal Gustavo Gayer (PL-GO), candidato ao Senado, apresenta seis medidas da reforma tributária do consumo como novos impostos que afetariam a população a partir de 1º de janeiro. A lista inclui CBS, Imposto Seletivo, Simples Nacional, “CNPJ técnico”, CIB e split payment.
A afirmação é enganosa. O Cadastro Imobiliário Brasileiro (CIB) é um sistema de identificação de imóveis, e o split payment é um método de recolhimento. Nenhum dos dois é tributo. As demais medidas também foram descritas no vídeo de forma distorcida.
CBS não terá alíquota de 35%
A Contribuição sobre Bens e Serviços (CBS) será um novo tributo, mas substituirá o Imposto sobre Produtos Industrializados (IPI), o Programa de Integração Social (PIS) e a Contribuição para Financiamento da Seguridade Social (Cofins). O IBS, por sua vez, reunirá o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS).
CBS e IBS formarão o Imposto sobre Valor Agregado (IVA). A proposta prevê a manutenção da carga tributária atual, com desconto dos tributos pagos em etapas anteriores da cadeia produtiva para evitar a bitributação.
A alíquota da CBS ainda não foi definida. A previsão para o IVA é de cerca de 28%. Em agosto, o Comitê Gestor do IBS estimou a CBS em 9,21%, mas esse percentual não é oficial. Em 2024, durante a tramitação da reforma no Congresso Nacional, o IVA foi projetado entre 27,14% e 28,79%, com média de 27,97%.
Em agosto, empresas começaram a informar CBS e IBS nas notas fiscais eletrônicas como parte da transição. A implantação será gradual e só estará completa em 2033. Em 2027 e 2028, terá início a substituição do PIS, da Cofins e do IPI pela CBS. Entre 2029 e 2032, será feita a transição do ICMS e do ISS para o IBS.
O economista Bernard Appy afirmou que a base de dados da fase de testes ainda está incompleta. Por isso, a alíquota da CBS para 2027 deverá ser calculada com dados mais antigos e ajustada ao longo do tempo.
Imposto Seletivo ainda não tem percentual definido
O Imposto Seletivo foi criado para elevar a tributação de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas. As alíquotas ainda não foram definidas.
A arrecadação do imposto integrará a base de cálculo do IVA. Pela reforma, a soma arrecadada pelo novo modelo não poderá superar o valor obtido atualmente com os tributos sobre o consumo. O especialista em Direito Tributário Carlos Eduardo Navarro disse que o desenho para setores específicos ainda não foi concluído.
Simples Nacional e trabalhadores autônomos
O cálculo do Documento de Arrecadação do Simples Nacional (DAS) não será alterado. A arrecadação simplificada vale para Microempresas (ME), Empresas de Pequeno Porte (EPP) e Microempreendedores Individuais (MEI). Para os MEIs, não haverá mudança.
Em 2027, ME e EPP poderão recolher CBS e IBS em uma guia única ou escolher o regime regular, com pagamento separado dos dois tributos. Segundo Navarro, os percentuais pagos permanecerão equivalentes aos atuais: o PIS/Cofins será substituído pela CBS, enquanto o IBS substituirá o ICMS e o ISS.
O chamado “CNPJ técnico” será um número de identificação nos sistemas da reforma para pessoas físicas que forem contribuintes ou responsáveis pelo IBS e pela CBS e para quem emitir documentos fiscais eletrônicos. A medida pode alcançar alguns autônomos, produtores rurais e pessoas físicas que explorem imóveis em quantidade e receita suficientes para serem consideradas contribuintes.
A reforma também criou o regime do nanoempreendedor, voltado a trabalhadores autônomos e pequenos negócios com rendimento anual de até R$ 40,5 mil, ou R$ 3.375 por mês. Essa categoria não precisará criar CNPJ e ficará isenta de CBS e IBS.
CIB identifica imóveis
O CIB é um cadastro da Receita Federal que dará a imóveis rurais e urbanos um código único. A comparação usada para explicar o sistema é com o CPF, que identifica cada pessoa. O cadastro não é um imposto e não será cobrado por um segundo imóvel.
Para pessoas físicas que administram imóveis, CBS e IBS só serão aplicados a quem tiver mais de três imóveis alugados no ano e receita superior a R$ 240 mil. O exemplo apresentado por Navarro considera que seriam necessários no mínimo três imóveis de locação que atingissem esse valor para haver obrigação de contribuir.
Split payment muda o recolhimento
O split payment também não é um tributo. O sistema permite que, no momento da transação, o valor correspondente ao imposto seja transferido diretamente para as contas do governo. O imposto devido continua sendo o mesmo; muda a forma de recolhimento.
A Receita Federal informou que o mecanismo não entrará em operação plena em janeiro por questões tecnológicas. No início, poderá ser adotado de forma opcional em operações entre empresas e será implementado gradualmente nos diferentes meios de pagamento.
A assessoria de Gustavo Gayer foi procurada, mas não respondeu.